Không ít người từng có cảm giác vừa nhận lương chưa được bao lâu, tài khoản đã vơi đi đáng kể. Tiền nhà, tiền học của con, thực phẩm, điện nước và hàng loạt khoản thanh toán nối tiếp nhau khiến số dư giảm nhanh hơn dự tính.
Đáng chú ý, có những khoản chi không quá lớn nhưng xuất hiện liên tục. Một vài lần đặt đồ ăn, mua thêm món đồ gia dụng hay những chuyến đi chơi cuối tuần có thể khiến ngân sách bị đội lên mà chủ tài khoản không nhận ra.
Thay vì cố gắng ghi nhớ từng giao dịch, gia đình có thể thực hiện 4 phép kiểm tra dưới đây để nhìn rõ tình hình tài chính và tìm cách điều chỉnh.
1. Kiểm tra tỷ lệ tiền cố định phải trả mỗi tháng
Trước tiên, hãy cộng tất cả những khoản tiền gia đình buộc phải thanh toán dù có muốn tiết kiệm hay không. Đó có thể là tiền thuê nhà, trả góp, học phí, bảo hiểm, điện nước, internet và các chi phí sinh hoạt cơ bản.
Sau đó, so sánh tổng số tiền này với thu nhập thực nhận.
Ví dụ, một gia đình có thu nhập 30 triệu đồng mỗi tháng nhưng phải dành 21 triệu đồng cho các khoản cố định. Như vậy, 70% thu nhập đã được phân bổ trước khi gia đình tính đến mua sắm, giải trí hay tiết kiệm.
Đây là dấu hiệu cần chú ý bởi phần ngân sách còn lại không quá lớn để ứng phó với những tình huống bất ngờ.
Nếu tỷ lệ chi cố định ngày càng tăng, gia đình nên xem xét những khoản có thể điều chỉnh. Chẳng hạn, lựa chọn gói dịch vụ phù hợp hơn, hạn chế những hợp đồng đăng ký không còn cần thiết hoặc cân nhắc lại các khoản mua trả góp.
Mục tiêu không phải cắt giảm mọi nhu cầu mà là tránh để những nghĩa vụ thanh toán hàng tháng chiếm gần hết thu nhập.
2. Kiểm tra những khoản chi lặp lại nhưng ít được chú ý
Một trong những nguyên nhân khiến nhiều người khó tiết kiệm là không nhận ra các khoản tiền nhỏ đang cộng dồn thành con số lớn.
Chẳng hạn, một gia đình thường xuyên mua đồ uống bên ngoài, đặt đồ ăn khi bận rộn, mua hàng trực tuyến vì thấy khuyến mại hoặc duy trì nhiều dịch vụ trả phí. Mỗi giao dịch có thể chỉ vài chục đến vài trăm nghìn đồng nhưng tổng số tiền cuối tháng lại đáng kể.
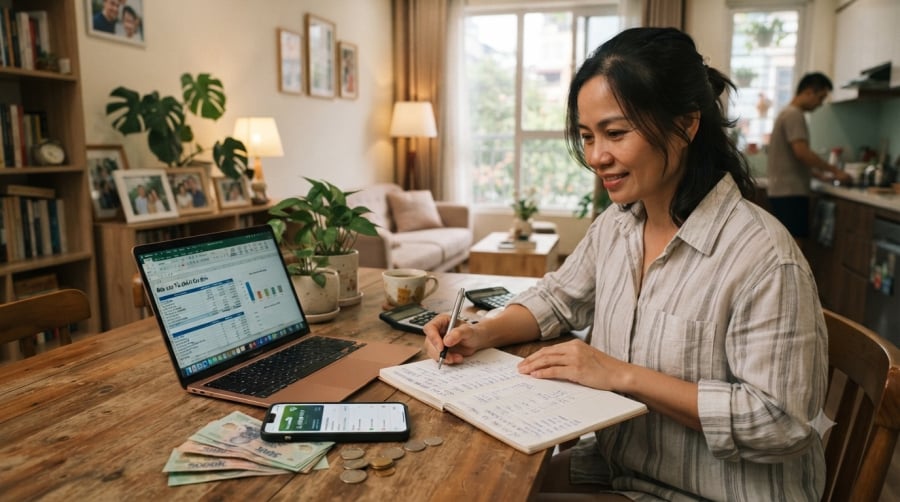
Hãy thử kiểm tra lịch sử giao dịch ngân hàng, ví điện tử và các ứng dụng mua sắm trong 30 ngày gần nhất. Không cần phân loại quá nhiều, chỉ cần đánh dấu những khoản chi lặp lại và xem chúng có thực sự cần thiết hay không.
Một mẹo đơn giản là áp dụng quy tắc chờ 24 giờ đối với những món đồ không cấp thiết. Thay vì mua ngay khi nhìn thấy sản phẩm yêu thích, hãy để sang ngày hôm sau rồi quyết định. Khoảng thời gian này giúp hạn chế những quyết định mua sắm theo cảm xúc.
Gia đình cũng có thể đặt một hạn mức riêng cho mua sắm và giải trí. Khi khoản tiền này đã sử dụng hết, nên chờ đến kỳ ngân sách tiếp theo thay vì lấy từ tiền dành cho những nhu cầu quan trọng.
3. Kiểm tra khả năng chống đỡ nếu thu nhập bị gián đoạn
Một gia đình có thể chi tiêu vừa vặn với thu nhập hiện tại nhưng chưa chắc đã có nền tảng tài chính an toàn.
Hãy thử đặt ra một tình huống: Nếu một thành viên mất việc, công việc kinh doanh giảm doanh thu hoặc gia đình phát sinh khoản chi lớn, mọi người có thể duy trì sinh hoạt trong bao lâu mà không phải vay mượn?
Để trả lời, cần tính tổng số tiền dự phòng đang có và những khoản chi tối thiểu mỗi tháng.
Ví dụ, gia đình cần khoảng 15 triệu đồng để duy trì những nhu cầu cơ bản. Nếu đang có 30 triệu đồng tiền dự phòng, số tiền này tương đương hai tháng sinh hoạt.
Thông thường, quỹ dự phòng có thể hướng tới mức tương đương 3-6 tháng chi phí thiết yếu. Những gia đình có thu nhập không ổn định hoặc nhiều người phụ thuộc có thể cân nhắc mục tiêu cao hơn.
Khoản tiền này nên được giữ ở nơi an toàn, dễ tiếp cận khi cần thiết và tách biệt với tài khoản chi tiêu hàng ngày. Không nên sử dụng quỹ dự phòng cho những đợt mua sắm hoặc nhu cầu không cấp thiết.
4. Kiểm tra khoản tiền thực sự còn lại sau tất cả nghĩa vụ
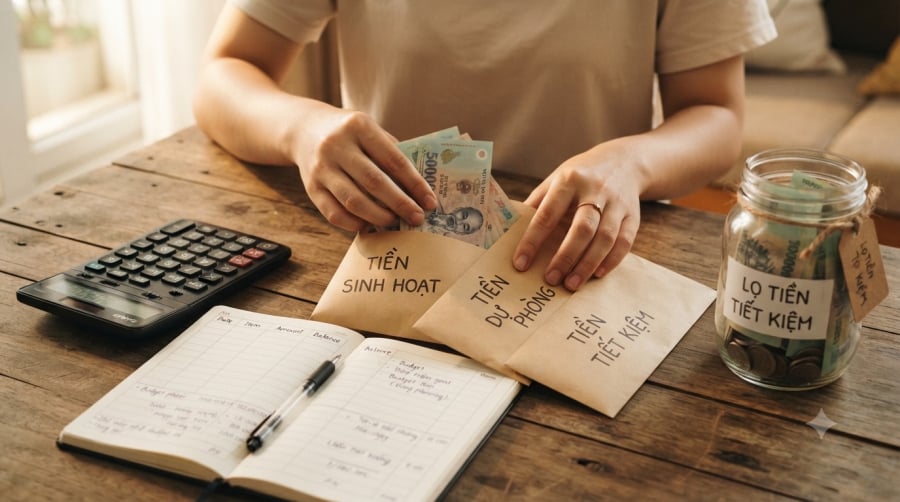
Nhiều người có thói quen chuyển tiền tiết kiệm ngay khi nhận lương. Đây là cách tạo kỷ luật tốt, nhưng cần kiểm tra xem khoản tiền đó có thực sự được giữ lại đến cuối tháng hay không.
Nếu thường xuyên phải rút tiền tiết kiệm để thanh toán hóa đơn, mua thực phẩm hoặc bù đắp những khoản chi vượt kế hoạch, điều đó cho thấy ngân sách hiện tại chưa phù hợp.
Thay vì chỉ nhìn số dư tài khoản tiết kiệm, hãy đối chiếu tổng thu nhập với toàn bộ khoản tiền đã chi trong tháng. Những khoản trả nợ, chi phí phát sinh và tiền rút từ tài khoản tiết kiệm cũng cần được tính đến.
Ví dụ, một gia đình đặt mục tiêu tiết kiệm 5 triệu đồng mỗi tháng. Tuy nhiên, nếu cuối tháng phải rút lại 2 triệu đồng để bù chi phí sinh hoạt thì số tiền tích lũy thực tế chỉ còn 3 triệu đồng.
Việc nhìn thẳng vào con số này giúp gia đình điều chỉnh mục tiêu phù hợp hơn, thay vì đặt ra mức tiết kiệm quá cao rồi liên tục phải phá vỡ kế hoạch.
Đừng biến quản lý chi tiêu thành áp lực mỗi tháng
Quản lý tài chính gia đình không đồng nghĩa với việc phải kiểm soát từng đồng tiền hoặc từ bỏ mọi sở thích cá nhân. Một kế hoạch tốt cần đủ linh hoạt để đáp ứng những nhu cầu thực tế, đồng thời vẫn dành được một phần ngân sách cho tương lai.
Mỗi tháng, gia đình chỉ cần dành khoảng 15-20 phút để kiểm tra các khoản thanh toán cố định, những chi phí lặp lại, số tiền dự phòng và khoản tích lũy thực tế.
Nếu phát hiện ngân sách đang mất cân đối, hãy ưu tiên điều chỉnh những khoản ít cần thiết trước khi nghĩ đến việc cắt giảm thực phẩm, học tập hay các nhu cầu cơ bản.
Điều quan trọng không phải là tháng nào cũng tiết kiệm được thật nhiều tiền, mà là hiểu rõ khả năng tài chính của gia đình và duy trì được thói quen sử dụng tiền có kế hoạch. Khi biết tiền đang được dùng vào đâu, mỗi quyết định chi tiêu cũng sẽ trở nên chủ động và hợp lý hơn.