Có một kiểu lo lắng khá phổ biến khi bước qua tuổi 40: nhìn lại tài khoản và nhận ra mình đã đi làm hơn 20 năm nhưng số tiền thực sự tích lũy được lại không nhiều như kỳ vọng.
Thu nhập hiện tại có thể tốt hơn trước, nhưng cùng lúc đó là hàng loạt khoản chi: tiền nhà, nuôi con, học hành, chăm sóc cha mẹ, các khoản vay và những nhu cầu ngày càng cao của gia đình. Có người thậm chí đã bước sang tuổi 45 nhưng vẫn chưa có một kế hoạch rõ ràng cho những năm sau khi nghỉ hưu.
Ở tuổi 25, một quyết định tài chính sai có thể được sửa bằng nhiều năm phía trước. Ở tuổi 45, khoảng thời gian để làm lại ngắn hơn. Tuy nhiên, ngắn hơn không đồng nghĩa với hết cơ hội.
Nếu còn 15 năm trước tuổi 60, bạn vẫn có 180 tháng để giảm nợ, tăng tiết kiệm, xây dựng tài sản và điều chỉnh cách sử dụng tiền. Điều quan trọng là không tiếp tục mắc những sai lầm khiến thu nhập tăng nhưng tài sản vẫn đứng yên.
1. Thu nhập tăng đến đâu, mức sống tăng đến đó
Đây là một trong những nguyên nhân khiến nhiều người có thu nhập khá nhưng vẫn khó tích lũy.
Khi lương tăng từ 15 triệu lên 25 triệu đồng/tháng, rồi tiếp tục tăng lên 30–40 triệu đồng, nhiều người nghĩ rằng khả năng tiết kiệm chắc chắn sẽ tốt hơn. Nhưng thực tế, chi tiêu cũng thường tăng theo.
Căn nhà được nâng cấp, xe cộ tốt hơn, ăn uống thoải mái hơn, các chuyến du lịch thường xuyên hơn. Những món đồ trước đây được xem là xa xỉ dần trở thành “nhu cầu bình thường”.
Kết quả là thu nhập tăng nhưng tài sản ròng không tăng tương ứng.
Ở tuổi 45, một nguyên tắc đáng cân nhắc là mỗi lần thu nhập tăng, đừng để toàn bộ khoản tăng thêm biến thành chi tiêu.
Chẳng hạn, nếu thu nhập tăng thêm 5 triệu đồng/tháng, có thể dành 2–3 triệu đồng cho tiết kiệm, trả nợ hoặc đầu tư dài hạn, phần còn lại mới dùng để cải thiện chất lượng cuộc sống.
Chỉ riêng 3 triệu đồng mỗi tháng đã tương đương 36 triệu đồng một năm. Nếu duy trì trong 10 năm, phần tiền gốc là 360 triệu đồng, chưa tính khoản sinh lời nếu được tích lũy hoặc đầu tư phù hợp.
Khoảng cách tài chính giữa hai người đôi khi không nằm ở việc ai kiếm được nhiều hơn, mà ở việc ai giữ lại được bao nhiêu sau mỗi tháng.
2. Tiết kiệm nhưng không xác định rõ tiền dùng vào đâu
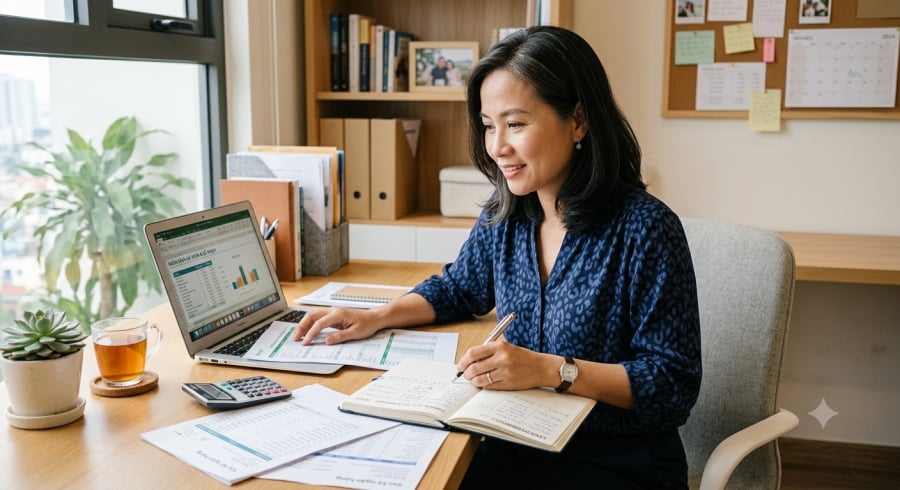
Có tiền trong tài khoản không đồng nghĩa với có một kế hoạch tài chính tốt.
Một người có thể dành dụm vài trăm triệu đồng nhưng lại xem đó là tiền cho mọi mục tiêu: vừa làm quỹ khẩn cấp, vừa để sửa nhà, đóng học phí cho con, mua xe và chuẩn bị cho tuổi nghỉ hưu.
Khi một khoản chi lớn xuất hiện, toàn bộ số tiền có thể nhanh chóng bị rút ra. Sau đó, kế hoạch tích lũy lại quay về con số ban đầu.
Sau tuổi 45, tiền nên được chia thành những nhóm có nhiệm vụ rõ ràng.
Một phần dành cho quỹ dự phòng, giúp gia đình ứng phó với những khoản chi bất ngờ. Một phần dành cho các mục tiêu trung hạn như học hành của con, sửa chữa nhà cửa hoặc những khoản chi lớn đã dự kiến. Phần còn lại nên hướng tới mục tiêu dài hạn, đặc biệt là tài chính khi nghỉ hưu.
Việc phân chia này tạo ra một ranh giới rất quan trọng. Khi khoản tiền dành cho tuổi nghỉ hưu được tách riêng, bạn sẽ ít có xu hướng sử dụng nó cho những nhu cầu không thực sự cấp thiết.
Tài chính tốt không chỉ là có nhiều tiền. Quan trọng hơn là biết mỗi đồng tiền đang làm nhiệm vụ gì.
3. Vì sợ bắt đầu muộn nên vội vàng đầu tư
Sau khi nhận ra mình chưa tích lũy đủ, một số người dễ rơi vào tâm lý phải “tăng tốc”.
Họ tìm kiếm những kênh có lợi nhuận cao, nghe theo lời giới thiệu của người quen hoặc dồn một khoản tiền lớn vào một lựa chọn với hy vọng nhanh chóng tạo ra tài sản.
Nhưng đây có thể là một cái bẫy nguy hiểm.
Ở tuổi 25, nếu một khoản đầu tư không hiệu quả, người trẻ vẫn còn nhiều thập kỷ để làm việc và tích lũy lại. Ở tuổi 45, thời gian phục hồi sau một khoản thua lỗ lớn ngắn hơn đáng kể.
Vì vậy, bắt đầu đầu tư ở tuổi 45 không có nghĩa phải chấp nhận rủi ro lớn hơn.
Ngược lại, càng cần thận trọng: chỉ sử dụng số tiền có thể chấp nhận biến động, không lấy quỹ khẩn cấp để đầu tư và tránh tập trung phần lớn tài sản vào một kênh duy nhất.
Một kế hoạch có mức sinh lời vừa phải nhưng được duy trì đều đặn trong nhiều năm có thể phù hợp hơn với mục tiêu xây dựng tài chính dài hạn so với việc đặt cược lớn để tìm kiếm lợi nhuận nhanh.
4. Chỉ nghĩ đến tiết kiệm mà quên bảo vệ nguồn thu nhập
Ở tuổi trung niên, tài sản lớn nhất của nhiều người vẫn là khả năng tạo ra thu nhập.
Một người 45 tuổi có thu nhập 30 triệu đồng/tháng, nếu tiếp tục làm việc thêm 10 năm, tổng thu nhập trước khi tính các khoản tăng giảm đã lên tới hàng tỷ đồng. Vì thế, bảo vệ khả năng kiếm tiền cũng quan trọng không kém việc tiết kiệm.
Đó có thể là duy trì sức khỏe, cập nhật kỹ năng nghề nghiệp, giữ khả năng thích ứng khi công việc thay đổi hoặc tìm thêm một nguồn thu phù hợp.
Đồng thời, gia đình cũng cần có một khoản dự phòng đủ để không phải vay nợ hoặc bán tài sản trong trường hợp thu nhập bị gián đoạn.
Việc cắt giảm một vài khoản chi nhỏ có thể giúp tiết kiệm thêm, nhưng nếu khả năng kiếm tiền ngày càng giảm mà không có sự chuẩn bị, kế hoạch tài chính vẫn dễ bị lung lay.
45 tuổi vẫn còn thời gian để thay đổi
Không phải ai cũng có điều kiện tích lũy vài tỷ đồng trước tuổi 40. Có người đã dành phần lớn thu nhập để mua nhà, nuôi con, trả nợ hoặc hỗ trợ gia đình.
Nhìn lại những quyết định trong 20 năm trước có thể khiến chúng ta tiếc nuối, nhưng sự tiếc nuối không giúp tài khoản tăng thêm.
Điều có ý nghĩa hơn là nhìn vào 10–15 năm phía trước.
Từ tuổi 45, một người vẫn có thể bắt đầu bằng những việc rất cơ bản: không để mức sống tăng nhanh hơn thu nhập, chia tiền theo từng mục tiêu, kiểm soát nợ, đầu tư thận trọng và bảo vệ khả năng kiếm tiền.
Có thể không sửa được những sai lầm tài chính của quá khứ, nhưng hoàn toàn có thể khiến những năm tiếp theo đi theo một hướng khác.
Đôi khi, bước ngoặt tài chính không bắt đầu từ một khoản tiền lớn. Nó bắt đầu từ quyết định rất đơn giản: từ tháng này, mình sẽ không để tiền trôi đi một cách vô thức nữa.